طاهر مرسي يكتب: الذهب المستفيد الأول من أزمة الين وسوق السندات الأمريكية
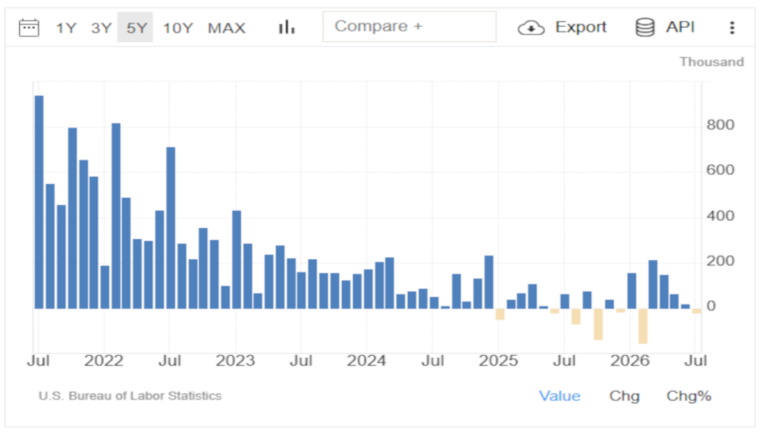
ارتفعت أسعار الذهب بقوة عقب صدور بيانات سوق العمل الأمريكي اليوم لتلامس 4371 دولارا للأوقية، وفقا للأسعار الفورية.
مابين ردة فعل السوق على إفصاح وارش الأخير بعدم رفع سعر الفائدة.
والكارثة التي يشهدها الين الياباني حاليا.
باتت مؤشرات “التحذير” على المدى القريب في أسواق الأسهم والسندات عموما ذات جدوى حقيقية.
والحكمة من التمسك بالمعادن النفيسة خصوصا على المدى الطويل واضحة وضوح الشمس.
المشكلة الأساسية هناك، في سوق السندات
فيما يتعلق بالمخاطر الحقيقية التي تتعرض لها الأسواق المالية، وتمس بشكل مباشر التنؤات الاقتصادية لا يمكن تجاهل تأثير “سوق السندات”.
فهي المقياس والمعيار، ومرآة ثقة المستثمرين بالسندات.
عند انخفاض الطلب عليها، ينخفض سعرها، وترتفع عوائدها.
وهذه العوائد، الآن، الأعلى منذ عقود، تمثل التكلفة الحقيقية للديون السيادية، والتي نعلم جميعا أنها تتجاوز حدود الاستدامة.
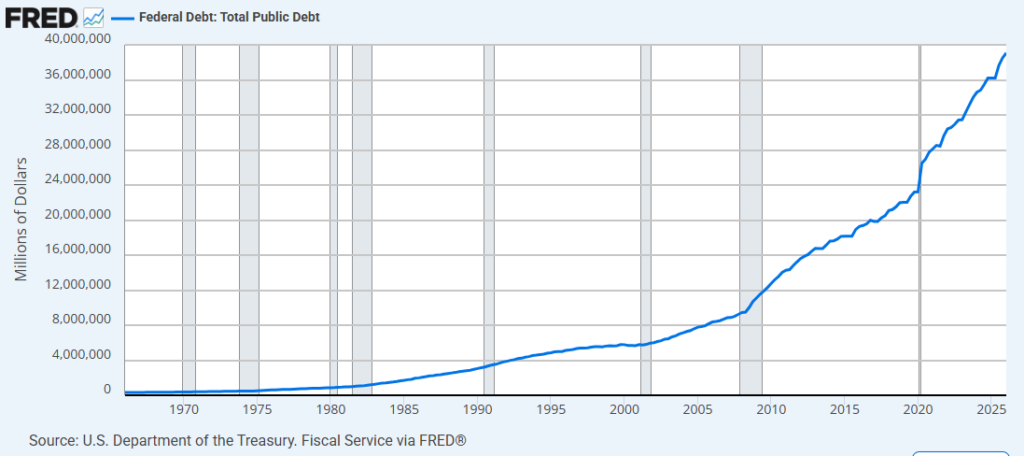
40 تريليون دولار ديون أمريكية
تقترب الديون المريكية من الوصول لحاجز 40 تريليون دولار، الأعلى في التاريخ، لها، ولأي دولة بالعالم.
مع ديون بهذا الحجم، تدار بشكل كارثي، فيما يعد إهمالا جسيما، فإن آخر ما تحتاجه الولايات المتحدة اليوم هو ارتفاع عوائد سنداتها السيادية طويلة الأجل.
لا سيما مع وجود أكثر من 8 تريليونات دولار من هذه السندات معرضة لإعادة التمويل بسعر فائدة أعلى بكثير خلال الاثنتي عشرة شهرا القادمة.
في الوقت الراهن، تدفع أميركا 3 مليارات دولارا يوميا لخدمة الدين “فوائد” على ديونها.
الديون نتيجة طبيعية للسياسة النقدية المتبعة
لا يمكن إلقاء اللوم على طرف آخر في ارتفاع ديون الولايات المتحدة، سوى نظام الاحتياطي الفيدرالي.
نعم للحكومات الأمريكية دور في هذا، لكن الدور الرئيس كان ومازال يقوم به بنك الاحتياطي الفيدرالي.
فما يسمى بالسياسة النقدية التي قام بها بنك الاحتياطي الفيدرالي منذ 1913، وحتى الآن.
والتي تعتمد على رفع وخفض الفائدة ولدت تريليونات الدولارات الحالية من العدم، مع كل خطوة لعلاج التشوه الناشئ في الكتلة النقدية نتيجة التلاعب بالفائدة، خفضا ورفعا، أثناء محاولات السيطرة على التضخم.
تزامن ارتفاع العوائد مع مع ارتفاع مستويات الديون يعني حسابيا اللجوء إلى مزيد من خفض قيمة العملة، لتضخيم فاتورة الحكومة الأمريكية المتزايدة بشكل فاحش.
وهذا يعني، بالضرورة، رجوع دور الذهب كمخزن للقيمة، مقابل فقدان العملة الورقية لقيمتها.
ماذا نتوقع للذهب في ظل هذا التحول الهيكلي في بنية النظام النقدي العالمي؟
مع وضع الين المتأزم، وتصريحات ديفيد وارش، رئيس الفيدرالي، يتضح حجم المشكلة التي يعاني منها النظام ويؤكد ما ذهبت إليه دوما، وأكدت عليه سابقا، من أن تعامل الفيدرالي الخاطئ مع الأزمة منذ 2008، هو ما أدى للكارثة التي يعيشها الاقتصاد الأمريكي، وها هي اليابان تلحق به.
الين الياباني ينخفض إلى أدنى مستوياته مقابل الدولار الأمريكي منذ 4 عقود.
لا يخفى على متابع أن اصل مشكلة الين تعود بالأساس إلى الطباعة المفرطة للنقد الورقي على مدار عقود.
بالإضافة لانخفاض أسعار الفائدة، المستمر,
وارتفاع نسبة الدين إلى النتاج المحلي الإجمالي بكل كارثي.
لقد أصبح الأمر يشبه وباء رأسماليا، يضرب بالعملات الرئيسية للاقتصادات المتقدمة المرتبطة بمنظومة الدولار.
اليابان تتخلص من السندات الأمريكية
حاولت اليابان إنقاذ الين بدعم نقدي بقيمة 73 مليار دولار، قامت بتوفيرها من خلال بيع يا باني ضخم لسندات الخزانة الأمريكية.
وبالرغم من هذه الاستراتيجية، التي كان من الممكن أن تكون ناجعة فيما مضى، إلا أنها فشلت فشلا ذريعا في الوقت الحالي.
كما فشلت محاولة رفع أسعار الفائدة إلى 1% في يونيو.
وهو بالمناسبة ألعى مستوى منذ التسعينيات.
هل انتهى عصر تجارة الفائدة (Carry Trade)؟
أصبحت اليابان المقرض المفضل لدى النخب المصرفية العالمية، والشركات الكبرى، الذين كانوا يقترضون الين بسخاء وكرم زائد، دون مقابل، مع أسعار فائدة صفرية، أو حتى سلبية في كثير من الأحيان.
ثم يحولونه إلى تريليونات الدولارات لتحقيق مكاسب هائلة من مؤشري ستاندرد اند بورز S&P500 وناسداك NASDAQ.
أطلق الخبراء على هذا النوع من التجارة اسم “The Carry Trade” اليابانية.
لقد كانت افضل شئ تم اختراعه على الإطلاق لدعم الأسهم الأمريكية.
لكن البنوك اليابانية الآن تفرض قيودا صارمة، وأوقفت هذا السيل من الأموال المجانية.
أهمية الذهب في تنويع محفظتك الاستثمارية
نستطيع القول أن تجارة الفائدة (كاري تريد) قد انتهت عمليا، فيما بخص اليابان والين الياباني منذ أغسطس 2024.
وهي الآن تبحث عن بدائل مجدية.
وتتزايد آثارها لتتحول إلى موجات عاتية تتجه نحو العصف بالحسابات الخاصة بالتقاعد.
موقع أسهم التكنولوجيا من الزمة الحالية
شهد مؤشر ناسداك أسوأ أداء له في شهر يوليو منذ عقود.
وقد أظهرت بيانات الإفصاح أن هذا التراجع الكبير يقف خلفه عمليات بيع مكثفة لأسهم التكنولوجيا، قامت بها الشركات اليابانية.
وينظر لهذا البيع على أنه محاولة من الشركات لإعادة أموالها إلى الوطن.
وبالرغم من صعوبة الأمر وفشله في كثير من الأحيان، إلا أنه واقعي، لاستغلال أكبر فرصة للمراجعة في سوق العملات منذ عقود.
فهذا هو أفضل وقت لليابان للاستفادة من ارتفاع قيمة السهم المقومة بالدولار.
خاصة مع وصول الين الياباني إلى أدنى مستوياته التاريخية.
كيف أثرت مبيعات اليابان من الأسهم الأمريكية على سوق الأسهم الأمريكي كله؟
بالنظر إلى التوقيت، فهو بلا شك سئ للغاية بالنسبة للأسهم الأمريكية والسندات على حد سواء.
خاصة، وكما هو معروف، فتحركات اليابان ليست بمعزل عن غيرها.
فعندما يرفع بنك اليابان أسعار الفائدة وتنتهي عمليات المضاربة على فروق الفائدة، في ظل إغلاق صناديق التحوط لمراكزها في الأسهم ذات الرافعة المالية، لا يجد هؤلاء المؤثرين في وول ستريت خيارا سوى شراء الين لسداد التزاماتهم الائتمانية.
وللحصول على هذه السيولة يتعين على مديري الصناديق أنفسهم (وعديد من المديرين التنفيذيين في الشركات الكبرى) بيع كميات هائلة من الأسهم الأمريكية، وسندات الخزانة الأمريكية.
وبسرعة يتحول الأمر إلى وضع بالغ الخطورة، مع قيام صناديق التحوط اليابانية، والعالمية ببيع الأصول الخطرة في ذروة فقاعة سوقية لا يمكن إنكارها.
وهو أمر خطير.
حيث لن تقتصر الخسائر على أسهم شركا تالتكنولوجيا التي تبالغ في الاعتماد على الذكاء الاصطناعي للحصول على التمويل اللازم بتنفيذ خططها المالية بعيدا عن خططها الصناعية بشكل واضح.
ومازال سوق سندات الخزانة الأمريكية عرضة للانخفاض بشكل حاد قبل أن ينتهي الصيف الحالي.
مما يعني انخفاض أسعارالسندات، وارتفاع العوائد.
شئ ما يكسر هناك
كل شئ يرتفع سعره.
مرة اخرى، وكما رأينا في مارس 2020، والسنة المالية 2022، أو حتى يوم التحرير في 2025، تتراجع أسعار الأسهم والسندات معا، بدلا من العمل بشكل منطقي، عكسيا.
إذ يعمل كل منها على تقليل مخاطر الأخرى.
لقد فقدت السندات وضعها كملاذ آمن
لم تعد السندات الأمريكية، في ظل هذا المستوى غير المسبوق، وغير المستدام، من الديون السيادية ملاذا آمنا.
وهذا تحديدا، هو ما دفع المستثمرين نحو البحث عن ملاذ آخر أكثر أمانا,
يمثل هذا الوضع بطبيعة الحال، معضلة لخبراء السياسة في الاحتياطي الفيدرالي.
وتستحق كلمات وورش أن تترجم من مجرد كلام منمق إلى واقع.
الفيدرالي في ورطة حقيقية
في الوقت الذي تم فيه كتابة اسم فولكر بأحرف من ذهب لنجاحه في القذاء على التضخم، والخروج بالولايات المتحدة بنجاح من أكبر أزماتها الاقتصادية خلال القرن العشرين، كان حجم الدين الأمريكي لا يكاد يذكر، مجرد بضعة مئات من الملايين.
لكن الآن، يعجز نظام الاحتياطي الفيدرالي في معالجة التضخم باستخدام أداة الفائدة، لأن واشنطن وحجم ديونها الخرافي، وتكلفة هذا الدين الهائلة، لا تسمح برفع الفائدة.
رفع الفائدة سبب رئيسي في ارتفاع التضخم
الدورة ليست مثالية كما تعتقدون.
فالاعتقاد السائد أن رفع الفائدة هو أهم أدوات كبح التضخم.
لكن هذا في الحقيقة محض فرضية، لم يقم عليها دليل مستقر حتى الآن.
وأنا شخصيا أعتبر هذه الفرضية أمر مضلل بحد ذاته، وقد أشرت لذلك منذ سنوات مضت، خاصة عندما بدأ الفيدرالي دورة رفع الفائدة الحالية في مارس 2022.
تستوجب دورة رفع الفائدة دورة أخرى من خفض الفائدة، حيث يضطر الفيدرالي للتوسع في طباعة الدولار، وزيادة الكتلة النقدية من خلال ضخ مزيد من الدولارات منخفضة القيمة لتدبير الزيادة التي أحدثها فرق الفائدة أثناء الرفع.
وبالتالي فإن رفع الفائدة هو الذي يدفع نحو خفض قيمة العملة وخلق التضخم، لعلاج التشوه الذي أحدثته فروق أسعار الفائدة.
لقد تحولت الأمولة إلى شبح مخيف يهدد مستقبل أمريكا
بعدما سيطرت الأمولة (الأمولة (Financialization) هي تحول هيكلي يصبح فيه القطاع المالي والمنطق المالي المسيطر الأساسي على الاقتصاد والحياة اليومية، بحيث تُستمد الأرباح من المضاربات والأوراق المالية والفوائد بدلاً من الإنتاج الحقيقي والسلع) على الاقتصاد الأمريكي، فقد الاقتصاد الأمريكي قدراته التنافسية.
ووقعت الدولة في فخ الهيمنة المالية.
مما جعل أي اتجاه لرفع الفائدة، والتي يسميها الفيدرالي (سياسة مكافحة التضخم) تضخمية بحد ذاتها.
حيث ترتفع عوائد سندات الخزانة، وسندات الشركات.
وبالتالي ترتفع تكلفة الدين على القطاعين الحكومي والخاص.
وارتفاع تكلفة الدين تحفز التضخم بشكل هيكلي غير عارض، ومن ثم يصبح علاجه أكثر صعوبة، من أن تستطيعه أداة الفائدة وحدها، لو فرضنا أنها تفعل بالأساس.
المعروض النقدي من الدولار يكسر حاجز الصوت
يرتفع المعروض النقدي، وتتوسع الكتلة النقدية M2 بشكل مرعب.
إنها تتضاعف كل عقد تقريبا.

هل يفقد الفيدرالي السيطرة على سوق السندات؟
كان رد فعل السوق عل تصريحات وورش الأخيرة بشأن سوق السندات عنيفا، لأنه كان بمثابة اعتراف ضمني بفقدان الفيدرالي السيطرة على سوق السندات.
فعندما سئل وورش في بداية المؤتمر الصحفي الأخير عن سبب عدم تصويت 9 من أعضاء لجنة السوق الفيدرالية المفتوحة، كان وورش نفسه واحدا من هؤلاء التسعة، لصالح رفع أسعار الفائدة، أجاب برد غريب:
“أسعار الفائدة اليوم أعلى مما كانت عليه قبل 42 عاما… اتخذت الأسواق قراراتها لأننا تراجعنا عن محاولة التأثير عليها… ارتفعت تقديرات السوق لأسعار الفائدة الاسمية على امتداد منحنى سندات الخزانة.. الأسواق تتفاعل في الوقت الفعلي لاتقتصر أهمية السياسة النقدية على ما نقوله، أو حتى مانفعله… هذه الأسعار التي نشهدها في الأسواق المالية هي إحدى الطرق العديدة التي تؤثر بها السياسة النقدية على الاقتصاد الحقيقي”.
كيف تبدأ رحلة الاستثمار في الذهب
والترجمة العملية لهذا التصريح، بعيدا عن الدبلوماسية، والغموض الذي يغلف التصريحات الرسمية هي “لم تعد الأسواق تثق في سنداتنا، فترفع أسعار الفائدة دون أن يضطر الاحتياطي الفيدرالي لرفعها، إنها تحدد لنفسها علاوة مخاطر خاصة بها خارجة عن سيطرتنا”.
سوق السندات هي من تحدد العوائد
في نهاية المطاف يعترف رئيس الفيدرالي ولأول مرة على ما أعلم، بأن سوق السندات أصبح يسعر لنفسه بنفسه العوائد المطلوبة على السندات، وليست سياسات الفيدرالي هي ما تحددها كما كان سابقا.
إنه حدث تاريخي أن يسعر المشترون ديون الدولة وليست الدولة من تضع التسعير، إننا نتحدث هنا عن أميركا، دولة الدولار، عملة العالم.
إنها سابقة تاريخية بكل المقاييس.
أين يكمن خطر تسعير المشترين للديون؟
هذا التسعير يعتمد على مؤشرات تقليدية بسيطة، تتمثل في العوائد المترتبة على السندات.
وهذا سيقود بكل تأكيد إلى الرفع المستمر للعوائد من قبل المشترين، لتحقيق أكبر استفادة ممكنة.
وهذا سيقود في النهاية غلى ارتفاعات حادة لا يمكن السيطرة عليها.
فارتفاع العوائد هو مصلحة أساسية للمشترين، الذين يقومون بالتسعير ابتداء.
الأسهم في خطر
لا شك أن الأسهم المدعومة بديون رخيصة أكثر عرضة للانهيار من الأسهم المعومة بديون أكثر تماسكا، وكذلك السندات غير المرغوبة عالميا.
هل يستطيع الفيدرالي حل الأزمة الحالية؟
لقد أصبح تدخل الفيدرالي للسيطرة على هذه العوائد بطباعة تريليونات الدولارات من خلال برامج التيسير الكمي يفاقم الأزمة، ويعمقها، دون الوصول لحلول جذرية.
وهذا أمر تكرر كثيرا منذ 2008، حيث لم تشهد أميركا ولا اقتصادهاأي تحسن ملحوظ، حتى اللحظة.
لكن دعونا لا نتعجل الحكم ولننتظر ما سيفعله وورش وفريقه.
خفض قيمة الدولار حل مكلف لكنه الأفضل
يحاول الرئيس ترامب حل الزمة من منطلق مختلف عن مسار الفيدرالي الثابت، ضمن دورة (الركود-الازدهار) المعروفة.
حيث يعمل ترامب على خفض قيمة الدولار بكل السبل.
من خلال تضحية أميركا بقيمة الدولار المتنامي بدون سقف للطباعة المفرطة (تحفيز التضخم المفرط).
صحيح أن التضحية بالعملات الورقية لإنقاذ سوق السندات المتعثرة هي أحد أقدم وأخطر الحيل في التاريخ الطويل للدول العظيمة التي تعرضت لأزمات ديون، لكنها كانت نقطة تحول حاسمة حددت مصيرها ووضعت حدا لهيمنتها.
انخفاض أسعار الذهب مثل فرصة لتعديل المراكز المالية للدائنين
لم يكن من بد مع القيمة السلبية لمعدلات الفائدة الحقيقية على الدولار، في ظل ارتفاع معدلات التضخم، وارتفاع عوائد سندات الخزانة، من اتجاه المؤسسات والمستثمرين الكبار إلى الحصول على علاوة أفضل من خلال شراء الذهب من مراكز متدنية تعوض فرق العوائد والقيمة السلبية للفائدة.